Noticias
La máquina cuesta 200.000 €, pero ¿son subvencionables los 200.000 € en IVACE 2026?
- 28/09/2026
- Ayudas
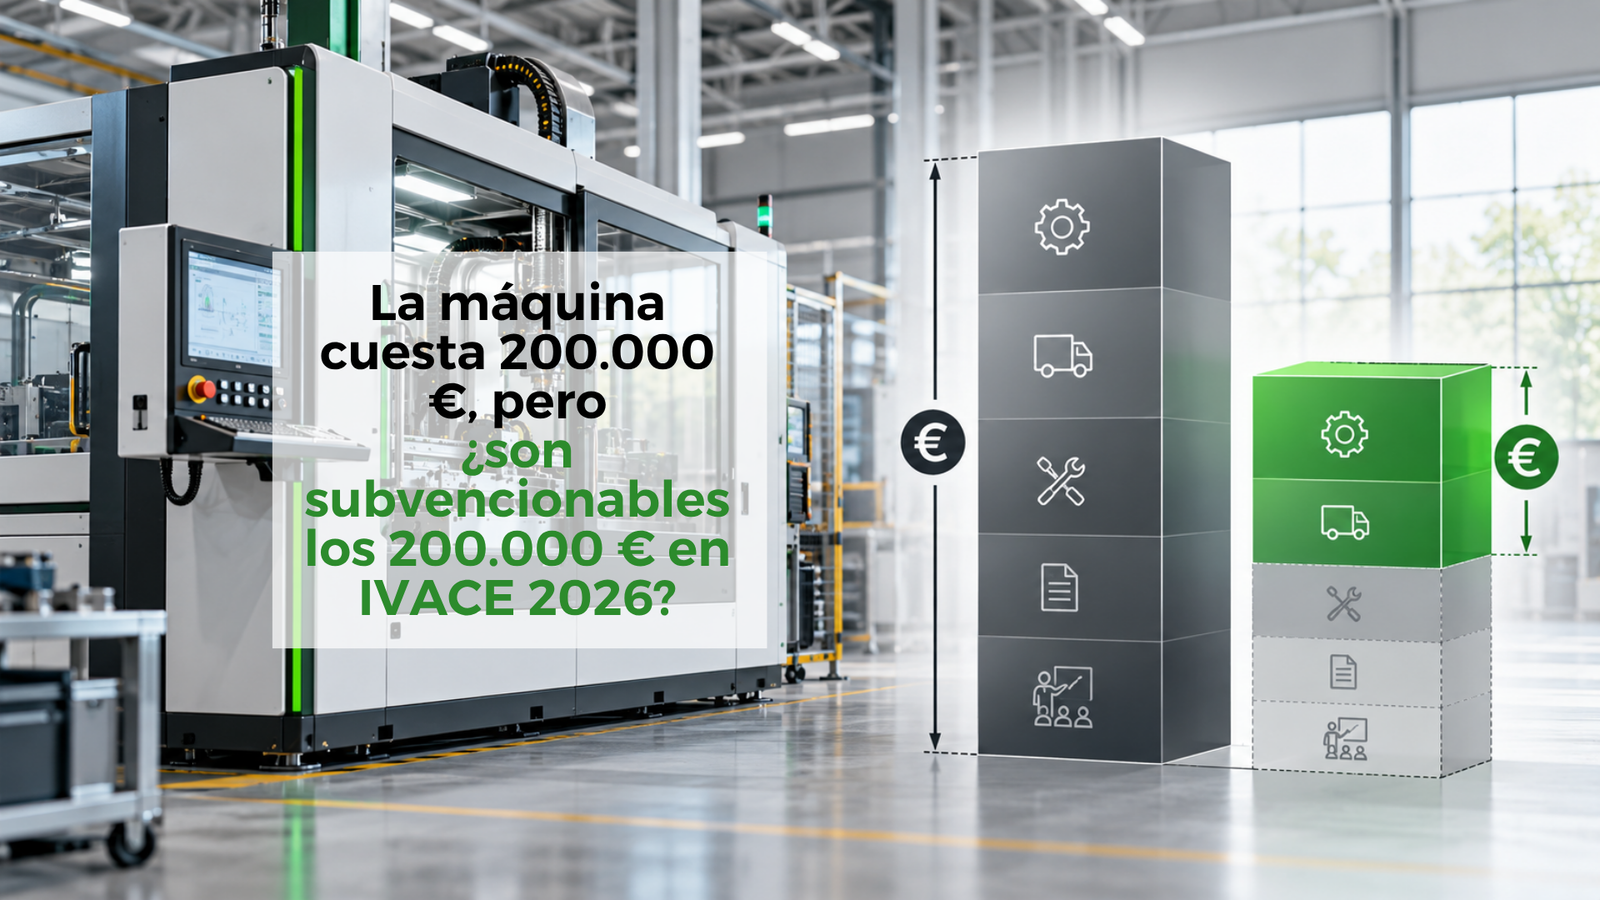
Una empresa puede invertir 200.000 euros en una nueva instalación eficiente y descubrir que esa cifra no coincide necesariamente con la inversión sobre la que se calculará la ayuda IVACE 2026 de eficiencia energética. La clave está en distinguir entre el precio del proyecto, la inversión elegible y el coste realmente subvencionable. Y, en muchos casos, aparece un concepto fundamental: la inversión de referencia.
Por Ana González, CEO e Ingeniera Agrónoma – Consultora industrial en eficiencia energética y gestión de ayudas en AGB Ingeniers
Cuando una empresa nos enseña el presupuesto de una nueva máquina, la primera pregunta suele ser bastante lógica:
“Si esta instalación cuesta 200.000 euros y mejora la eficiencia energética, ¿la ayuda se calcula sobre los 200.000?”
Mi respuesta es: no necesariamente.
Y entenderlo ahora es especialmente importante. La convocatoria de IVACE 2026 permanece abierta hasta el 29 de octubre, pero no conviene llegar a las últimas semanas pensando que el precio de compra y el coste subvencionable son automáticamente la misma cantidad.
Precio de compra, inversión elegible y coste subvencionable no siempre son lo mismo
Aquí es donde muchas veces empieza la confusión.
Podemos tener:
Precio del proyecto: lo que finalmente pagará la empresa.
Inversión elegible: los conceptos que pueden formar parte del proyecto según las condiciones de la convocatoria.
Coste subvencionable: la cantidad que finalmente se considera vinculada a la mejora de eficiencia energética y sobre la que se aplica la intensidad de ayuda correspondiente.
Las tres cifras pueden coincidir.
Pero también pueden ser muy diferentes.
IVACE establece que son subvencionables los costes de inversión adicionales necesarios para alcanzar un nivel superior de eficiencia energética. Para determinarlos, la convocatoria contempla distintas situaciones.
Caso 1. Toda la inversión está destinada exclusivamente a ahorrar energía
Este es el supuesto más sencillo.
Si podemos identificar claramente que la inversión se realiza únicamente para mejorar la eficiencia energética y no existe una inversión alternativa de menor eficiencia con la que resulte razonable compararla, el coste subvencionable puede corresponder al total de los costes de inversión elegibles.
Imaginemos, por ejemplo, una actuación específicamente diseñada para recuperar energía que anteriormente se perdía en el proceso.
Si su única finalidad es conseguir ese ahorro energético y cumple el resto de requisitos de la convocatoria, podemos encontrarnos ante un escenario en el que la totalidad de la inversión elegible pueda considerarse coste subvencionable.
Pero no todas las inversiones son así.
Caso 2. La empresa tenía que invertir de todas formas
Este es probablemente el supuesto más interesante.
Imaginemos una industria que necesita sustituir una máquina.
La actual ha llegado al final de su vida útil y la empresa va a comprar otra independientemente de que exista o no una ayuda.
Tiene dos opciones:
- una solución convencional de 150.000 €;
- una solución de alta eficiencia de 200.000 €.
La empresa decide comprar la segunda porque consume menos energía.
Podríamos pensar:
“La nueva máquina cuesta 200.000 €, así que tengo 200.000 € de coste subvencionable.”
Pero la lógica de la convocatoria puede ser diferente.
IVACE establece que, cuando existe una inversión similar de menor eficiencia que podría haberse realizado de forma creíble sin la ayuda, debe utilizarse como inversión de referencia. La diferencia entre ambas inversiones determina el coste relacionado con la mejora de eficiencia energética.
En nuestro ejemplo:
Máquina eficiente: 200.000 €
Inversión de referencia: 150.000 €
Diferencia: 50.000 €
Esos 50.000 euros representarían, de manera simplificada, el coste adicional asociado a alcanzar un nivel superior de eficiencia energética.
Y esa diferencia cambia completamente la forma de interpretar la inversión.
¿Qué es exactamente una inversión de referencia?
La respuesta breve sería:
La inversión de referencia es una alternativa similar pero menos eficiente que la empresa podría haber realizado de forma creíble sin recibir la ayuda.
No significa buscar artificialmente la máquina más barata del mercado.
Tiene que ser una alternativa técnicamente razonable para esa empresa, ese proceso y esa necesidad productiva.
Esta es una diferencia importante.
No estamos comparando simplemente dos presupuestos.
Estamos intentando responder a una pregunta:
¿Qué habría hecho razonablemente la empresa si no existiese la ayuda IVACE?
Y, a partir de ahí, identificar qué parte de la inversión adicional está realmente relacionada con alcanzar una mayor eficiencia energética.
El ejemplo de los 200.000 € explicado en treinta segundos
Supongamos que una industria tiene que renovar un compresor.
Una solución convencional adecuada para sus necesidades cuesta 120.000 euros.
La empresa estudia otra solución de mayor eficiencia que cuesta 160.000 euros.
Si la primera constituye una inversión de referencia creíble, la mejora energética supone un coste adicional de:
160.000 € − 120.000 € = 40.000 €
Por tanto, aunque la empresa vaya a desembolsar 160.000 euros, el análisis de costes subvencionables podría centrarse en esos 40.000 euros adicionales vinculados a conseguir una eficiencia superior.
Naturalmente, cada expediente debe analizarse individualmente y verificar qué conceptos cumplen realmente los requisitos establecidos por IVACE.
¿Y qué pasa si no utilizamos una inversión de referencia?
La convocatoria contempla otra posibilidad.
Los costes subvencionables pueden determinarse sin identificar una hipótesis de contraste.
En ese caso, pueden considerarse los costes de inversión directamente vinculados a conseguir un mayor nivel de eficiencia energética, pero IVACE establece que las intensidades de ayuda aplicables se reducen en un 50 %.
Este punto es importante porque no debemos interpretar que evitar la comparación con una inversión de referencia permite automáticamente subvencionar todo el proyecto en las mismas condiciones.
La forma de calcular los costes afecta también a la intensidad de la ayuda.
No todo lo incluido en un presupuesto forma parte necesariamente de la inversión elegible
Existe una segunda revisión que también debemos hacer.
Aunque hayamos determinado correctamente qué inversión corresponde a la mejora energética, necesitamos comprobar qué conceptos son admisibles.
Las Ayudas IVACE incluyen, entre otros, determinados costes directamente asociados al proyecto como equipos e instalaciones auxiliares, tuberías, líneas eléctricas, válvulas y conexiones, montaje y puesta en marcha, proyectos técnicos, dirección facultativa, obra civil estrictamente necesaria, transporte, asistencia técnica y determinados costes de legalización.
Por el contrario, quedan fuera conceptos como el IVA, gastos financieros, personal propio, inmuebles y terrenos, equipos de segunda mano o el desmontaje de la instalación existente y los servicios de grúa para su retirada.
Además, la convocatoria únicamente considera proyectos con una inversión elegible superior a 10.000 euros.
Por eso no empezaría calculando “cuánto me van a subvencionar”
Cuando analizamos un proyecto en AGB Ingeniers, considero más útil seguir otro orden.
Primero necesitamos entender qué quiere hacer realmente la empresa.
Después, determinar si la inversión se habría realizado igualmente sin ayuda.
A continuación, estudiar si existe una alternativa de referencia técnicamente creíble.
Y solo entonces podremos definir correctamente qué parte de la actuación está relacionada con el incremento de eficiencia energética.
Después podremos hablar de porcentajes de ayuda.
Hacerlo al revés puede llevar a expectativas equivocadas.
Una empresa puede pensar inicialmente que tiene un proyecto subvencionable de 200.000 euros y descubrir después que el coste asociado específicamente a la mejora energética es mucho menor.
También puede darse el caso contrario: una actuación concebida exclusivamente para reducir el consumo puede tener una relación mucho más directa entre inversión realizada y coste subvencionable.
El presupuesto del proveedor no sustituye al análisis técnico
Este es otro punto que considero importante.
Un presupuesto nos dice qué cuesta una máquina.
Puede indicarnos potencia, prestaciones, consumo estimado o características técnicas.
Pero normalmente no determina por sí solo cuál es la inversión subvencionable según IVACE.
Para eso necesitamos comprender la situación inicial, la necesidad de la empresa, las alternativas posibles, el ahorro energético y la naturaleza de la inversión.
Por eso el análisis debe realizarse antes de presentar la solicitud y, preferiblemente, antes de tener completamente cerrada la decisión de inversión.
La pregunta correcta no es cuánto cuesta la máquina
Cuando una empresa nos pregunta:
“La máquina cuesta 200.000 euros, ¿cuánto me subvencionan?”
Yo plantearía antes otra pregunta:
“¿Qué parte de esos 200.000 euros representa realmente el esfuerzo adicional necesario para conseguir una mayor eficiencia energética?”
Esa diferencia aparentemente pequeña en la forma de plantear la cuestión puede cambiar completamente un expediente.
Y, a pocas semanas del cierre de la convocatoria, es un cálculo que conviene tener claro cuanto antes.
Preguntas frecuentes sobre la inversión de referencia en IVACE 2026
¿Si una máquina cuesta 200.000 euros son subvencionables los 200.000 euros?
No necesariamente. Dependerá de la naturaleza de la inversión y de si existe una alternativa de referencia de menor eficiencia que la empresa podría haber realizado sin la ayuda.
¿Qué es una inversión de referencia en IVACE 2026?
Es una inversión similar, pero de menor eficiencia energética, que podría haberse realizado de forma creíble sin recibir la ayuda. La diferencia de costes respecto a la solución más eficiente puede determinar el coste subvencionable.
¿Puede ser subvencionable el coste completo de una inversión?
Sí, en determinadas actuaciones claramente identificables destinadas únicamente a mejorar la eficiencia energética y para las que no exista una inversión de contraste menos eficiente, los costes subvencionables pueden ser el total de los costes elegibles.
¿Qué ocurre si no se identifica una inversión de referencia?
IVACE permite determinar los costes sin una hipótesis de contraste, pero en ese supuesto las intensidades de ayuda aplicables se reducen en un 50 %.
¿El IVA forma parte de la inversión elegible?
No. El IVA y, con carácter general, licencias, tasas, impuestos y tributos satisfechos no se consideran inversión elegible.
¿Cuál es la inversión elegible mínima?
Los proyectos deben superar los 10.000 euros de inversión elegible.
¿Hasta cuándo está abierta la convocatoria IVACE 2026?
El plazo finaliza el 29 de octubre de 2026. Si el presupuesto se agota antes, IVACE indica que las solicitudes posteriores pueden seguir registrándose hasta esa fecha en una lista de reserva provisional.